
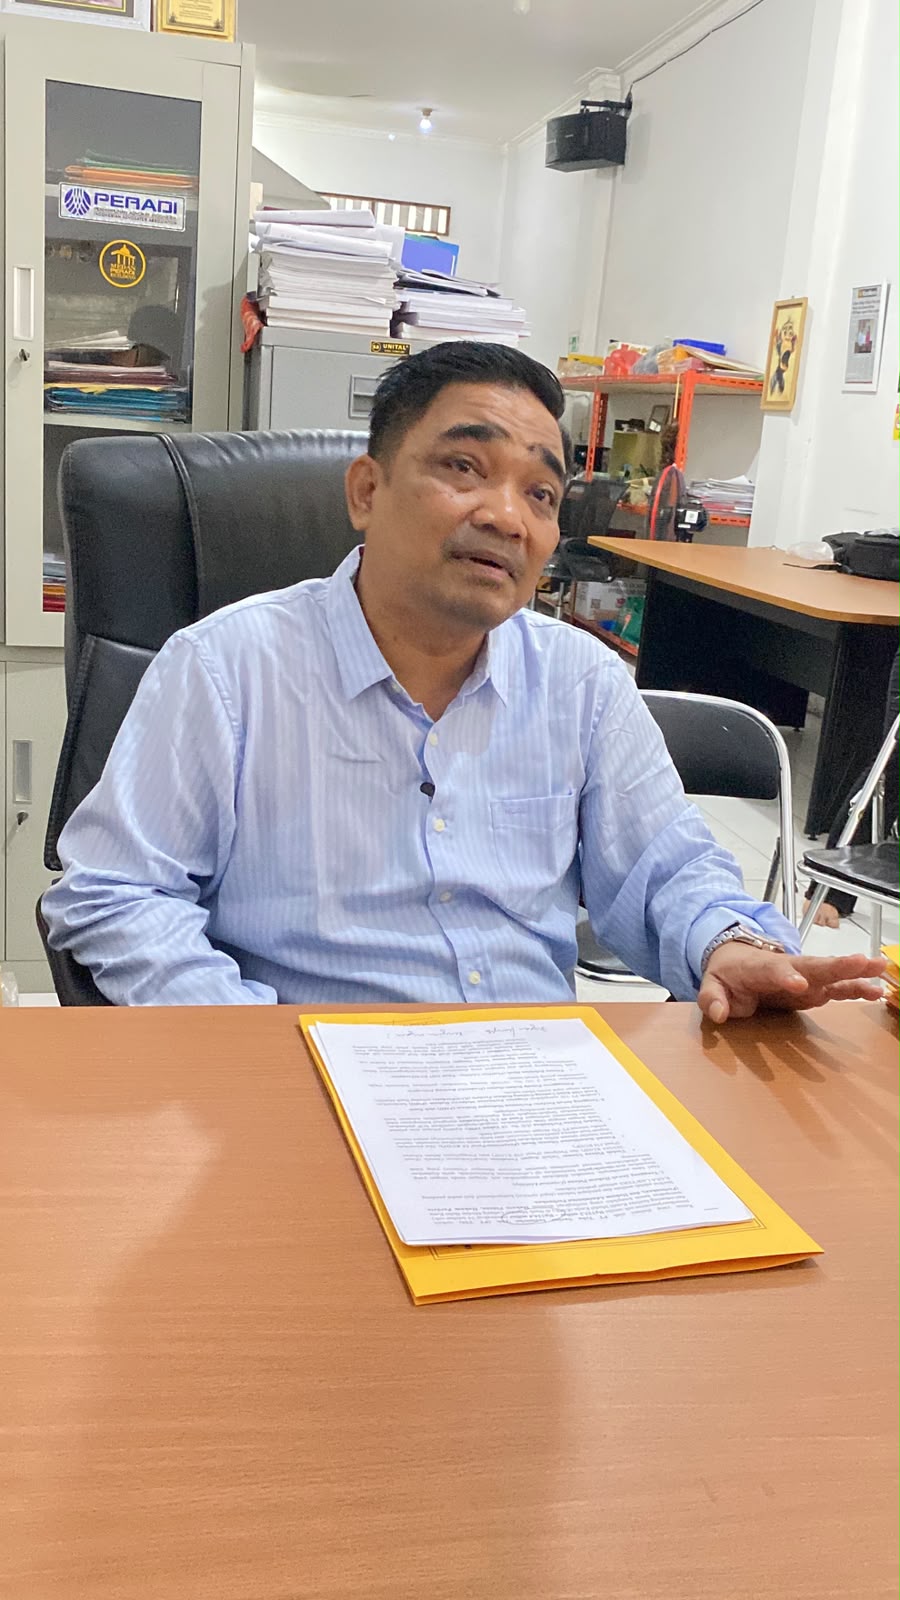
MEDAN, TOPINFORMASI.COM – Praktisi hukum Rion Arios, S.H., menyoroti perkara antara PT Toba Surimi Industries (PT TSI) dan Bank Mandiri terkait pencairan 54 cek dengan nilai total sekitar Rp124 miliar. Ia mendorong agar persoalan tersebut mendapat penjelasan menyeluruh, terutama mengenai prosedur pencairan, aliran dana, dan dasar pembebanan kewajiban kepada perusahaan.
Hal itu disampaikan Rion saat diwawancarai pada Senin (26/10/2026) di Kantor Advokat Rion Arios (KARA) & Rekan, Jalan Yos Sudarso No. 65B, Glugur Kota, Kecamatan Medan Barat, Kota Medan.
Menurut Rion, salah satu persoalan utama yang perlu diklarifikasi adalah keterangan bahwa pencairan 54 cek tersebut diduga dilakukan tanpa konfirmasi kepada direksi PT TSI.
Ia menilai, persoalan ini perlu ditelusuri melalui dokumen transaksi, catatan perbankan, serta ketentuan otorisasi yang berlaku.
“Yang perlu dijelaskan adalah bagaimana proses pencairan 54 cek tersebut dilakukan, siapa yang memberikan instruksi, bagaimana verifikasi dijalankan, dan ke mana dana itu disalurkan,” ujar Rion.
54 Cek Rp124 Miliar, Mengapa Direksi Disebut Tidak Dikonfirmasi?
Rion menegaskan, pencairan 54 cek senilai total Rp124 miliar tersebut perlu diperiksa secara menyeluruh, termasuk proses penerbitan, otorisasi, pencairan, hingga pencatatan transaksi.
Apabila benar tidak terdapat konfirmasi kepada direksi sebagaimana dipersoalkan, menurutnya, perlu dijelaskan siapa pihak yang mengajukan dan menyetujui transaksi serta apa dasar kewenangan yang digunakan.
Menurut Rion, persoalan tersebut tidak cukup dijawab hanya dengan menunjukkan bahwa cek telah dicairkan. Seluruh proses transaksi perlu ditelusuri agar duduk perkara menjadi terang.
Rekening Khusus KMK Revolving Jadi Sorotan
Aspek lain yang menjadi perhatian adalah status rekening yang disebut berkaitan dengan fasilitas Kredit Modal Kerja (KMK) Revolving.
Menurut Rion, dana yang dipersoalkan merupakan dana fasilitas kredit yang disebut masih berada dalam pengawasan Bank Mandiri, bukan dana PT TSI yang telah tersedia secara bebas di rekening perusahaan.
Keterangan tersebut memunculkan sejumlah pertanyaan mendasar. Apakah dana benar-benar dipindahbukukan ke rekening PT TSI? Siapa penerima dana? Bagaimana transaksi tersebut dicatat dalam pembukuan bank maupun perusahaan?
Untuk menjawabnya, Rion menilai perlu dilakukan pemeriksaan terhadap perjanjian KMK Revolving, ketentuan pencairan fasilitas, instruksi transaksi, rekening koran, serta bukti pemindahbukuan yang relevan.
Dengan demikian, persoalan yang perlu diperjelas bukan hanya pencairan cek, melainkan juga aliran dana dan dasar pembebanan kewajiban kepada PT TSI.
Dana Diduga Tidak Masuk ke Rekening Perusahaan, tetapi Ditagihkan
Rion juga menyoroti keterangannya bahwa dana dari transaksi yang dipersoalkan diduga tidak masuk ke rekening PT TSI, sementara kewajiban atas dana tersebut justru dibebankan kepada perusahaan.
Menurutnya, apabila hal tersebut didukung oleh bukti transaksi, dasar penagihan perlu diperiksa secara serius.
“Harus jelas ke mana dana itu mengalir, siapa penerimanya, dan apa dasar kontraktual maupun pencatatan yang digunakan untuk membebankan kewajiban kepada PT TSI,” demikian pokok persoalan yang disorot Rion.
Meski demikian, ia menilai keabsahan transaksi dan tanggung jawab hukum para pihak harus ditentukan berdasarkan dokumen, ketentuan perjanjian, serta pemeriksaan melalui mekanisme yang berwenang.
Karena itu, bukti pencairan, instruksi pembayaran, pemindahbukuan, dan catatan fasilitas kredit menjadi bagian penting dalam menguji persoalan tersebut.
Prinsip Kehati-hatian Perbankan Perlu Ditelaah
Rion berpandangan, persoalan ini juga perlu ditelaah dengan memperhatikan prinsip kehati-hatian perbankan sebagaimana diatur dalam Pasal 2 Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan, sebagaimana telah diubah dengan Undang-Undang Nomor 10 Tahun 1998.
Penelaahan tersebut, menurutnya, perlu mencakup mekanisme penggunaan fasilitas KMK Revolving, kewenangan pemberi instruksi, proses verifikasi pencairan, alur dana, serta dasar penagihan kepada PT TSI.
Jika ditemukan indikasi penyimpangan prosedur, pihak-pihak terkait diharapkan memberikan penjelasan dan menindaklanjutinya sesuai ketentuan hukum yang berlaku.
Rion Dorong OJK, BI dan LPS Beri Kejelasan
Rion mendorong agar persoalan tersebut memperoleh perhatian lembaga terkait, termasuk Otoritas Jasa Keuangan (OJK), Bank Indonesia (BI), dan Lembaga Penjamin Simpanan (LPS), sesuai tugas dan kewenangan masing-masing.
Menurutnya, OJK dapat dimintai penjelasan terkait aspek pengaturan dan pengawasan sektor jasa keuangan, termasuk perbankan. Sementara itu, BI memiliki kewenangan di bidang moneter, sistem pembayaran, dan kebijakan makroprudensial sesuai ketentuan yang berlaku.
Adapun keterlibatan LPS perlu dinilai berdasarkan mandatnya dalam penjaminan simpanan dan resolusi bank serta relevansinya dengan substansi persoalan yang diadukan.
Rion berharap, penelaahan yang dilakukan berdasarkan dokumen dan fakta dapat memperjelas duduk perkara sekaligus memberikan kepastian mengenai hak dan kewajiban setiap pihak.
Publik Menunggu Penjelasan Resmi
Menurut Rion, perkara PT TSI dan Bank Mandiri menyangkut sejumlah persoalan mendasar, mulai dari otorisasi pencairan 54 cek senilai Rp124 miliar, status fasilitas KMK Revolving, aliran dana, hingga dasar penagihan kepada perusahaan.
Ia menilai pertanyaan-pertanyaan tersebut perlu dijawab secara transparan melalui dokumen dan penjelasan resmi agar tidak berkembang menjadi spekulasi di tengah masyarakat.
Hingga berita ini disusun, tanggapan resmi Bank Mandiri dan keterangan dari lembaga terkait belum dimuat dalam naskah ini. Redaksi tetap membuka ruang konfirmasi dan hak jawab bagi Bank Mandiri, PT TSI, serta pihak-pihak terkait lainnya demi memenuhi prinsip keberimbangan pemberitaan.